«صحيفة الثوري» – (تقرير):
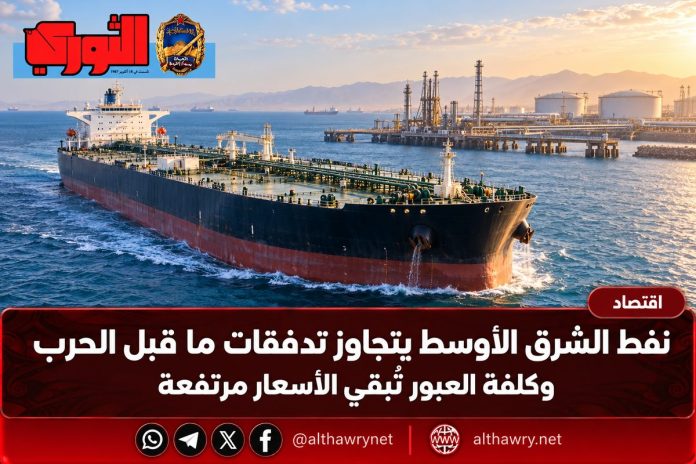
تجاوزت تدفقات النفط من الشرق الأوسط مستويات ما قبل الحرب، مدفوعة بتوسع استخدام خطوط الأنابيب والمسارات البديلة، واستمرار عبور الناقلات مضيق هرمز رغم الهجمات. لكن تعافي الإمدادات لم ينهِ ضغوط السوق، مع ارتفاع كلفة الشحن والتأمين واستمرار المخاوف من تعطل الصادرات مجددًا.
وبحسب بيانات شركة «كبلر» لتتبع السفن، نقلتها «وول ستريت جورنال»، تجاوز متوسط التدفقات الإقليمية 24 مليون برميل يوميًا خلال الأسبوع المنتهي في 18 أكتوبر، مقابل 23.3 مليون برميل قبل الحرب؛ أي بزيادة تقارب 3% على الأقل.
وتخفي هذه الزيادة تفاوتًا بين المسارات؛ إذ بلغت التدفقات عبر هرمز، بما فيها الشحنات المنقولة بين السفن قبالة عُمان، نحو 14 مليون برميل يوميًا وفق تقديرات أولية، تعادل 82% من مستويات ما قبل الحرب. فيما أسهمت خطوط الأنابيب عبر السعودية والإمارات والمسارات البديلة الأخرى في نقل بقية الإمدادات، بما يصل إلى نحو عشرة ملايين برميل يوميًا.
وتعتمد حركة التصدير جزئيًا على ناقلات تحمل النفط من داخل الخليج، ثم تعبر هرمز وتنقل حمولاتها إلى سفن أخرى قرب عُمان قبل العودة لتحميل شحنات جديدة. وتُطفئ بعض الناقلات أجهزة التعريف الآلي خلال أجزاء من الرحلة، مع توفير غطاء جوي أمريكي بمحاذاة الساحل العُماني، وفق التقرير.
ويعكس هذا التكيف تغيرًا في خريطة التصدير؛ إذ قدرت «كبلر» أن نحو 40% من صادرات الخام الخليجي غير الإيراني تجاوزت هرمز في سبتمبر، مقابل 17% قبل الحرب. لكن استمرار التدفقات تزامن مع نحو 30 هجومًا على السفن خلال أكتوبر، بحسب المعلومات المنشورة عن التقرير.
النفط متاح.. لكن نقله أكثر كلفة
تكشف الأرقام أن استعادة حجم الصادرات لا تعني استعادة ظروف التجارة الطبيعية. فعمليات نقل الحمولات بين السفن، وتكرار الرحلات القصيرة، ومخاطر إصابة الناقلات، تستهلك طاقة الأسطول وترفع تكلفة إيصال البرميل إلى المستهلك.
وفي مؤشر على هذه الضغوط، أوردت «تايمز أوف إنديا»، نقلًا عن التقرير وبيانات «كبلر»، أن تكلفة شحن الخام بناقلة عملاقة من الخليج إلى الصين اقتربت هذا الأسبوع من 37.37 دولارًا للبرميل. كما نقلت عن شركة «ويندوارد» ارتفاع أقساط التأمين ضد مخاطر الحرب إلى ما يصل إلى 10% من قيمة السفينة.
اقتصاديًا، يعني ذلك أن زيادة المعروض قد تخفف خطر النقص، بينما تحد تكاليف النقل والتأمين من أثرها في خفض أسعار الوقود. ويتوزع العبء بين المنتجين والتجار والمصافي والمستهلكين، تبعًا لشروط العقود وقدرة كل طرف على تمرير التكلفة.
وتبرز مشكلة أخرى في التمييز بين تدفق الخام وتوافر الوقود الجاهز للاستهلاك؛ فقد ذكرت «وول ستريت جورنال» أن صادرات المنتجات النفطية بلغت نحو 1.9 مليون برميل يوميًا في سبتمبر، مقابل 4.7 مليون قبل الحرب. وهو تفاوت يساعد في تفسير استمرار ضغوط أسواق الوقود رغم تعافي التدفقات النفطية الإجمالية.
الأسعار تعكس الخوف من الانقطاع
وفي تحديث يتجاوز السعر الوارد في المعلومات الأولية، أفادت «رويترز» بأن خام برنت ارتفع خلال تعاملات الأربعاء 21 أكتوبر إلى 110.85 دولارًا للبرميل بحلول الساعة 10:48 بتوقيت غرينتش، فيما بلغ الخام الأمريكي 99.95 دولارًا.
وربطت الوكالة الارتفاع بتراجع آمال التقدم الدبلوماسي بين واشنطن وطهران وانخفاض المخزونات الأمريكية، مشيرة إلى تسجيل 18 هجومًا على السفن خلال الأسبوعين الماضيين، وامتداد تهديد الناقلات إلى خليج عُمان ومناطق نقل الحمولات بين السفن.
وتشير هذه المعطيات إلى أن السوق تسعّر احتمال فقدان الإمدادات مستقبلًا، إلى جانب الكميات المتاحة حاليًا. فتجاوز صادرات أسبوع واحد مستويات ما قبل الحرب يثبت قدرة منظومة النقل على التكيف، لكنه لا يكفي للحكم باستقرار الإمدادات على المدى الطويل.
وبالنسبة إلى اقتصادات مستوردة للوقود مثل اليمن، فإن استمرار ارتفاع النفط وكلفة نقله قد يزيد الضغوط على فاتورة الاستيراد والكهرباء والنقل وأسعار السلع. ويظل حجم الأثر مرتبطًا بأسعار الشراء الفعلية وسعر الصرف وتكاليف الوصول إلى الموانئ المحلية.
وهكذا، نجحت المسارات البديلة في تقليص الاعتماد على هرمز وحماية جزء مهم من الصادرات، بينما يبقى انخفاض الأسعار بصورة مستدامة مرهونًا بأمن الملاحة وتراجع تكاليف الشحن وتعافي إمدادات الوقود، إلى جانب استمرار تدفق الخام.